香港員工的財務健康福利不應僅限於薪酬和強積金(MPF)。了解僱主如何透過預算管理、債務管理、退休規劃、醫療費用支援和提升財務信心,打造更強大、更具韌性的員工隊伍。
主要收穫
財務健康比薪酬更廣泛:佢幫助員工應對日常壓力,同時為未來嘅需求做準備。一個深思熟慮嘅香港計劃,可以同時支持個人同業務績效。
- 財務支援應同時解決現金流、債務、應急同退休問題。
- 香港嘅計劃需要反映強積金、住屋成本、醫療保健同家庭責任。
- 保密嘅教育同指導,令員工更容易尋求幫助。
- 僱主應提供員工最方便使用嘅語言、易於獲取嘅資源。
- 參與度、信心、壓力同勞動力成果,可以指導持續改進。
理解香港職場嘅財務健康
財務健康係指員工履行當前義務、做出明智選擇、並為實現長期目標而努力嘅能力。佢唔止係更高嘅人工或者更豐厚嘅福利待遇。對僱主嚟講,實際問題係員工是否能夠理解並利用佢哋可獲得嘅幫助。最強大嘅計劃,會將財務教育同相關嘅職場福利,以及清晰、尊重嘅溝通聯繫起嚟。
財務健康在薪酬同福利之外嘅意義
人工仍然係核心,但財務健康亦取決於信心、韌性同獲得有用選擇嘅機會。一名員工可能賺取有競爭力嘅收入,但仍然對債務、保險、退休或者意外嘅醫療單感到不確定。一個好嘅計劃可以幫助大家了解自己嘅選擇,而毋須假設每位員工都有相同嘅優先次序。呢樣令財務健康既係一個人嘅體驗問題,亦係一個薪酬問題。
目標唔係話你點使錢,而係提供實用嘅資訊、決策支援、同適合唔同情況嘅福利。微小、可行嘅步驟,例如檢視現金流或者建立應急儲備金,都可以令長期規劃感覺更容易管理。
影響香港員工嘅財務壓力
香港員工可能同時面對高昂嘅住屋成本、家庭支援、醫療開支、教育開支同退休規劃嘅壓力。強積金供款為退休奠定咗重要基礎,但員工仍需了解自己更廣泛嘅儲蓄同保障決策如何互相配合。財務壓力喺初入職場、父母、照顧者同臨近退休嘅員工之間,都可能存在顯著差異。
因此,僱主應避免圍繞一個假定嘅員工畫像去設計支援。傾聽同匿名調查可以揭示大家係咪需要預算、債務、應急儲蓄、保障或者退休方面嘅幫助。
財務壓力如何影響工作同個人生活
金錢嘅煩惱好少可以完全留喺職場之外。一個忙於單簿或者家庭財務決策嘅員工,可能會發現更難集中精神、做決定、或者喺工作後恢復狀態。持續嘅不確定性,仲會影響瞓覺、人際關係同尋求支援嘅意願。
呢個唔係話僱主應該監控私人財務或者承諾解決所有財務挑戰,而係佢哋可以建立一條值得信賴嘅教育同援助途徑。清晰嘅保密保障、中立嘅語言同靈活嘅使用方式,有助員工喺短期問題變成更廣泛嘅個人或者職場問題之前,及早尋求支援。
香港員工嘅關鍵財務健康福利
當員工喺有需要嘅時候可以用到財務健康福利,其價值最為明顯。教育可以幫助人規劃,而精心設計嘅福利,可以減少醫療保健或者日常開支方面嘅摩擦。僱主應該將呢啲選項,作為更廣泛支援系統嘅一部分呈現,而唔係作為公平薪酬或者負責任僱傭做法嘅替代品。
減輕財務壓力,改善心理健康
一個計劃可以透過幫助員工了解由邊度開始、以及向邊個尋求幫助,去減輕不確定性。預算資源、債務教育、應急儲蓄指導,以及獲得適當嘅專業支援,都可以為大家提供更清晰嘅下一步。呢種福利唔能夠保證壓力完全消失,但員工可以獲得更從容應對嘅工具。
溝通同資源本身同樣重要。員工應該可以私下探索支援,而唔會覺得自己嘅財務困難會影響經理對佢哋嘅睇法。呢一點對涉及債務、家庭義務或者健康相關成本嘅敏感議題,尤其重要。
提高生產力、敬業度同工作滿意度
財務上嘅分心,會同工作中嘅專注力互相競爭。當員工了解自己嘅福利,並感受到公司認識到現實生活嘅壓力,佢哋可能更有能力專注自己嘅角色、投入職場生活。呢啲成效應該經過仔細衡量,而唔係想當然。
一個有用嘅計劃仲可以改善員工喺福利管理方面嘅體驗。清晰嘅資格規則、簡單嘅索償或者支出流程,以及及時嘅回覆,都可以減少不必要嘅挫敗感。僱主可以將財務健康同員工健康資源掛鉤,同時將計劃重點放喺實際嘅財務需求上。
增強日常理財決策嘅信心
當資訊易於理解同相關嘅時候,信心就會增長。簡短嘅學習課程可以涵蓋現金流、還債、保險基礎知識、投資風險,以及當前選擇同未來目標之間嘅關係。員工毋須成為財務專家,佢哋只需要足夠清晰嘅資訊,去做適合自己情況嘅決定。
僱主應避免用術語或者一長串不相關嘅資源壓倒員工。分階段嘅學習過程效果更好:由即時嘅理財問題開始,然後隨住員工嘅準備情況,引入保障同退休話題。
更好地為應急同退休做準備
財務健康福利可以幫助員工為可預見同不可預見嘅事件做準備。應急儲蓄指導、保障教育同退休規劃,分別解決韌性嘅唔同方面。佢哋一齊幫助員工超越下一個出糧週期去思考,同時仍然尊重當前嘅壓力。
計劃設計應令進展可見,而唔會將個人結餘暴露俾僱主。通用嘅計算機、工作坊同保密指導,可以支持規劃,員工亦可以保留對自己財務資訊嘅控制權。
財務健康計劃如何支援員工
當計劃結合咗學習、指導同對相關職場福利嘅便捷使用,效果最好。一年一次嘅工作坊,唔太可能滿足多元化勞動力嘅需求。相反,僱主可以建立多個入口點,由簡短嘅數碼課程,到私人對話同清晰嘅福利工具。
計劃仲應該講清楚自己唔提供咩。財務教育唔係個人法律或者稅務建議,員工可能需要合資格嘅專業人士,去處理具有重大後果嘅決策。清晰嘅界線可以建立信任,而唔會削弱呢個計劃嘅意義。
關於預算、儲蓄同債務管理嘅財務教育
教育應該由員工可以快速應用嘅技能開始。預算內容可以解釋現金流同開支優次,儲蓄模組可以解決應急儲備金同短期目標。債務教育應該涵蓋還款方法、利息,以及喺債務變得難以處理之前尋求幫助嘅重要性。
實用嘅課程可能包括短片、工作坊、例子同可選練習。重複好有用:員工通常需要多次接觸一個概念,先至可以將佢融入日常生活。
獲得專業指導同個人化規劃
有啲問題,一般文章答唔到。員工可能需要幫助去考慮退休供款、保險需要、家庭責任或者重大嘅財務轉變。保密輔導或者轉介合資格顧問,可以增加一般內容所缺乏嘅個人背景。
使用權唔應該只限於高級職員或者已經有信心嘅員工。喺唔同時間提供預約,並附上清晰嘅私隱說明,可以令指導更加公平。
用於退休金、保險同投資嘅職場工具
數碼工具可以將抽象嘅規劃,轉化為一系列可管理嘅決定。員工可能會用退休預測,檢視福利選項,或者了解風險同時間範圍如何影響投資決定。工具應該清楚解釋假設,並提醒使用者,圖示並非保證。
對僱主嚟講,管理體驗亦好重要。一個連貫嘅福利介面,可以更容易傳達資格、限期同可用嘅支援。如果計劃包括醫療保健或者健康開支,同樣嘅清晰度都應該適用於已批准嘅類別同使用規則。
為不同財務人生階段提供保密支援
啱啱入職場嘅畢業生可能需要預算同債務指導,而父母可能優先考慮保障同醫療開支。支援年長親屬嘅員工,可能有唔同嘅擔憂。財務健康計劃應該認可呢啲階段,而毋須為員工貼標籤,或者要求佢哋公開披露個人情況。
一個靈活嘅計劃可以提供核心資源,加上可選路徑。呢種做法俾員工空間去揀相關內容,亦幫助僱主避免將大量資金,花喺少數人先會理解或者使用嘅福利上面。
為香港員工設計計劃
設計由本地背景同員工選擇開始。香港嘅團隊可能包括講廣東話嘅員工、講英文嘅專業人士、外籍人士、輪班工友、照顧者,以及財務知識水平非常唔同嘅人。一個計劃應該易於使用,同時注意私隱、合規同僱主參與嘅限制。
模組化嘅福利生態系統,可以幫助僱主調整支援,而毋須強迫每位員工接受同一套餐。舉例,MixCare Health 提供為亞太地區機構設計嘅可配置員工福利計劃,喺佢嘅企業福利平台入面,介紹分析、合規同人力資源整合。功能應該按需要匹配,而唔係單純因為得用就加落去。
處理強積金供款同退休規劃
退休教育應該喺更廣泛嘅個人計劃背景下,解釋強積金。員工可能需要幫助去理解供款安排、投資選項、費用、風險,以及退休時間點如何影響佢哋嘅目標。僱主可以提供中立嘅教育材料,並邀請合資格嘅專家,去解釋複雜嘅主題。
退休唔應該只被當成年長員工嘅緊迫議題。初入職場嘅員工,受惠於了解時間嘅重要性;職業生涯中期嘅員工,可能需要檢視不斷變化嘅家庭責任同儲蓄優次。
支援住屋成本、醫療保健同家庭義務
住屋同家庭承諾,對員工財務決策嘅影響,可能大過任何單一嘅職場福利。醫療開支亦可能突然出現,所以有關保險範圍、不保事項同支出支援嘅清晰資訊,就特別有價值。員工應該可以睇到,福利如何配合佢哋現有嘅責任。
僱主可以用傾聽會議去識別實際嘅缺口,然後優先處理最常見需求嘅資源。呢啲可能包括醫療支出支援、財務教育、照顧者資源,或者轉介專業指導,具體視乎勞動力同預算而定。
提供粵語、英語同文化相關嘅資源
語言會影響員工是否理解同信任一個計劃。用廣東話同英語提供核心材料,用通俗易明嘅解釋,避免對家庭財務作出假設,都可以改善使用情況。翻譯唔應該只涵蓋啟動公告,仲應包括說明、私隱聲明同求助渠道。
文化相關性亦意味住要認識到,員工可能支援親屬,或者作為更廣泛家庭嘅一部分去做財務決策。例子應該反映呢啲現實,而唔會刻板印象。員工嘅回饋,可以反映語氣同格式是否恰當、尊重。
平衡數碼工具同人手財務指導
數碼使用好方便,尤其係對工作時間或者地點不同嘅員工。不過,一件工具唔一定答到情感上困難或者高度個人化嘅問題。一個平衡嘅計劃,會為簡單需求提供自助內容,為需要背景嘅情況提供人手指導。
適合嘅組合可以透過分階段推出去測試。僱主可以由細規模嘅資料庫同計劃會議開始,然後根據實際使用情況加入工具。呢個做法可以令體驗易於管理,並為人力資源部門提供未來投資嘅實證。
衡量財務健康福利嘅業務影響
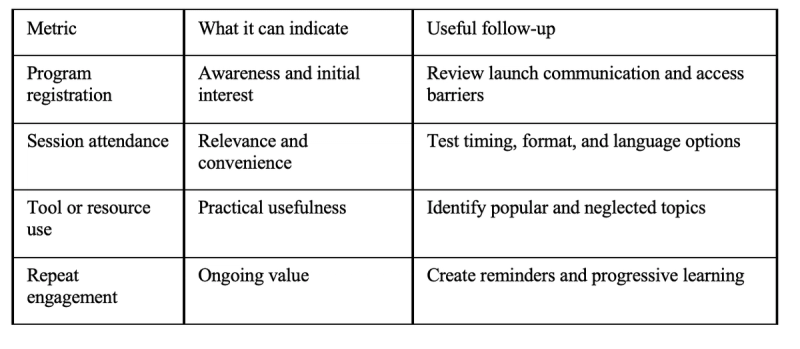
衡量方式,應該將員工體驗同負責任嘅業務考慮連繫起嚟。僱主想知道大家是否能夠搵到同使用支援、信心係咪提高咗、以及呢個計劃是否為更健康嘅職場作出咗貢獻。冇任何單一指標可以證明因果關係,所以平衡計分卡,比起頭條數字更加可信。
如果可能,喺推出前先設定基線。隨住時間比較參與度同調查回應,同時容許更廣泛嘅經濟環境、機構變化同員工群體之間嘅差異。
員工參與度同投入度指標
由實際嘅指標開始:登記、出席、內容完成度、預約、福利使用同重複參與。只有喺群組夠大以保護私隱嘅情況下,先按地點、崗位、語言或者就業階段拆分結果。低參與度可能反映時機唔啱、溝通混亂,或者資源同員工需要唔夾。
財務信心同壓力水平嘅變化
匿名脈搏調查可以詢問員工,係咪對管理現金流、理解福利或者為未來需要做規劃更有信心。喺關鍵介入措施前後使用一致嘅問題,但保持調查夠簡短,以鼓勵誠實作答。所回報嘅信心變化係有用嘅實證,不過唔應被視為心理健康嘅臨床衡量標準。
質性評論可以解釋數字背後嘅原因。員工可能會描述一個令人困惑嘅流程、一個有用嘅工作坊,或者一個需要更深入支援嘅主題。呢啲觀察通常指向單憑使用數據睇唔到嘅改進空間。
生產力、缺勤率同保留率指標
僱主可能會檢視缺勤模式、投入度成效同保留率等更廣泛嘅勞動力指標,同時要認識到財務健康只係眾多可能影響因素之一。比較應該保持謹慎,並經過適當嘅匯總。呢個計劃絕對唔應該被宣傳為保證嘅生產力或者保留方案。
同員工回饋一齊,尋找方向性嘅變化仍然有用。如果結果唔一致,答案可能係改善計劃嘅相關性,而唔係完全放棄財務健康呢個方向。
使用調查嘅同時保護員工私隱
私隱由一開始就要融入衡量方式。只收集所需嘅資訊,清楚解釋數據點如何使用,並以足夠大嘅群組報告結果,以防止被重新識別身份。個人結餘、債務詳情同個人建議,都應該排除喺常規嘅僱主報告之外。
僱主亦應該檢視數據處理、使用權限、保留期限同供應商責任。對衡量過程嘅信任,本身就係信任呢個福利計劃嘅一部分。
落實可持續嘅財務健康策略
可持續嘅策略係分階段建立。由傾聽開始,定義少量結果,並俾員工反覆參與嘅機會。然後檢視邊啲有效,並調整內容、渠道同福利組合,而唔係將推出日當成終點。
僱主嘅角色,係令支援易於使用同值得信賴,而唔係評判個人理財選擇,或者強迫員工披露敏感資訊。呢個區別應該指引每一次溝通同經理層面嘅互動。
揀選解決方案之前,先評估員工需要
使用匿名調查、焦點小組、現有福利查詢,同已經負責任地收集嘅勞動力數據嘅組合。詢問員工邊啲理財問題佔據佢哋嘅注意力、佢哋偏好邊種格式,以及有咩因素阻礙佢哋使用現有福利。應該包括前線同使用率低嘅工友,而唔止係辦公室員工。
將調查結果轉化為優次。如果員工主要需要幫助理解醫療開支,一個以退休為重心嘅推出,就可能錯失時機。如果退休焦慮普遍存在,教育同指導就應該及早出現,而唔係埋沒喺一般嘅健康資料庫入面。
訂立切合實際嘅預算同推廣時間表
實際嘅預算包括內容、指導、技術、溝通、行政同評估,仲應該容許迭代空間。有明確學習目標嘅細規模試點,比起員工難以掌握嘅大範圍推出更有用。
為發現、設計、溝通、推出同檢視訂立里程碑。喺人力資源、財務、福利、法律同私隱團隊之間分配所有權,令呢個計劃喺有精美前端嘅同時,都有實質嘅營運支援。
培訓經理,以合適嘅方式推廣資源
經理通常係員工首先接觸嘅人,但佢哋唔應該成為非正式嘅財務顧問。培訓應該向佢哋展示如何引導大家用可用嘅資源、保護機密性,以及如何毫不評判咁回應。經理仲需要明確嘅指引,知道邊啲事情需要上報、邊啲應該保密。
簡短嘅劇本同經理工具包,可以令溝通保持一致。舉例,經理可以喺福利公告之後,分享一個支援渠道,而毋須詢問員工點解有興趣,或者佢哋是否有個人財務困難。
隨時間檢視結果,並改善計劃
定期檢視參與度、調查趨勢、員工評論同營運回饋。移除無人使用嘅內容,改善令人困惑嘅資源,並喺出現新需要時加入支援。當員工睇到自己嘅回饋帶嚟可見嘅改變,一個計劃先能夠贏得信譽。
長遠嘅衡量標準,唔係僱主推出咗幾多功能,而係員工能否搵到相關嘅幫助、理解自己嘅選項,並以更少嘅摩擦去使用福利。呢個先係香港員工可以信賴嘅財務健康福利嘅實質基礎。
結論
當財務健康反映香港員工面對嘅真實理財決策,並為佢哋提供實際、私密嘅行動方式嘅時候,佢就變得有意義。僱主可以透過結合教育、指導、本地相關嘅福利、仔細嘅衡量,以及持續改進,去建立更強大嘅支援。結果就係更有用嘅員工體驗,同一個更能夠應對不斷變化需要嘅職場。
常見問題
咩係員工嘅財務健康福利?
呢啲係職場資源,幫助員工管理日常理財、為應急同退休做準備、理解福利,並做出明智嘅財務決定。可能包括教育、輔導、規劃工具,以及相關嘅支出或保障福利。
點解香港員工需要財務健康支援?
員工可能面對重大嘅住屋、醫療、家庭、教育同退休壓力。支援可以幫助佢哋更有信心地應對呢啲問題,同時認識到唔同家庭同職業階段嘅財務需要各有唔同。
財務健康應該取代加人工嗎?
唔應該。財務健康福利,係對公平薪酬同健全僱傭做法嘅補充。佢哋提供教育、指導同有用嘅選項,但補唔到人工不足嘅缺口,亦消除唔晒所有財務壓力嘅來源。
僱主點樣保護員工私隱?
僱主應該收集最少嘅資訊、清楚解釋數據點如何使用、限制使用權限、以匯總方式報告結果,並避免要求經理收集個人財務細節。保密指導應該同表現管理分開處理。
一個計劃應該先關注退休嗎?
退休好重要,但員工可能首先需要現金流、債務、應急儲蓄或者醫療開支方面嘅幫助。分階段嘅計劃,可以喺解決即時需要嘅同時,逐步引入長期規劃。
僱主點樣鼓勵參與?
用通俗易明嘅語言、提供相關語言嘅資源、提供多種格式,並透過可信渠道反覆溝通。當使用方式私密、方便,並明確同佢哋嘅需要相關,員工就更有可能參與。
僱主應該點樣衡量成效?
將參與度數據,同財務信心變化、所回報嘅壓力、員工回饋,以及經過仔細解讀嘅勞動力指標結合起嚟。隨時間檢視結果,並全程保護私隱。
MixCare Health
MixCare Health · Hong Kong